Perfil transaccional del cliente o usuario
¿Cómo se determina?

Síntesis
El presente artículo analiza el concepto de perfil transaccional, sus principales elementos y su importancia dentro del monitoreo de operaciones y del Enfoque Basado en Riesgo, destacando la necesidad de que este sea dinámico, documentado y congruente con la información obtenida durante el conocimiento del cliente.
En materia de Prevención de Lavado de Dinero, conocer al cliente no significa únicamente identificarlo, integrar su expediente y conocer su actividad económica. También implica comprender, dentro de lo razonablemente posible, cómo opera y qué comportamiento puede esperarse de él a lo largo del desarrollo de la actividad vulnerable.
En este contexto surge el concepto de perfil transaccional, como un marco de referencia que permite establecer un indicio sobre el comportamiento habitual o esperado de un cliente, considerando las características de su actividad, capacidad económica, operaciones y demás información relevante.
La utilidad del perfil transaccional se hace evidente cuando las operaciones reales de un cliente son comparadas con dicho comportamiento esperado. Una operación no necesariamente representa un riesgo por su monto o naturaleza de manera aislada; su relevancia puede encontrarse en la falta de congruencia con las circunstancias conocidas del cliente y con el patrón de operaciones y/o comportamiento previamente identificado.
Por ello, comprender qué es un perfil transaccional, cómo se construye y cuál es su función dentro del sistema de PLD resulta indispensable para implementar mecanismos de monitoreo y alertamiento que permitan detectar oportunamente desviaciones al realizar un análisis de riesgos.
1. ¿Qué es un perfil transaccional?
El perfil transaccional puede entenderse como la caracterización del comportamiento operativo que razonablemente se espera de un cliente, a partir de la información obtenida durante su identificación y conocimiento.
No se trata simplemente de establecer cuánto dinero mueve un cliente. El perfil busca integrar diferentes variables que, analizadas conjuntamente, permitan comprender cuál es el comportamiento que resulta congruente con sus características particulares.
Por tanto, el perfil transaccional debe construirse a partir de información real y verificable, y no mediante estimaciones arbitrarias o parámetros genéricos que no correspondan con las características particulares del cliente.
2. ¿Para qué sirve?
Una de las principales funciones del perfil transaccional es establecer un punto de referencia para el monitoreo. Si un sujeto obligado conoce razonablemente cómo opera un cliente, puede identificar con mayor facilidad aquellos comportamientos que se aparten de lo previamente observado o esperado.
Por ejemplo, imaginemos a una persona cuya actividad, capacidad económica y comportamiento histórico corresponden a operaciones de determinado monto y frecuencia. Si posteriormente comienza a realizar operaciones considerablemente superiores, utiliza medios de pago distintos a los habituales o realiza operaciones que no guardan una relación aparente con su actividad conocida, dicha variación puede justificar un análisis adicional.
Lo importante es entender que una desviación del perfil no significa automáticamente que exista una operación ilícita. Significa que existe un elemento que debe ser analizado para determinar si la operación cuenta con una explicación razonable y si resulta congruente con la información disponible del cliente.
De esta manera, el perfil transaccional funciona como una herramienta de alertamiento y análisis, no como un mecanismo automático para determinar la existencia de una conducta ilícita.
3. Perfil transaccional y conocimiento del cliente
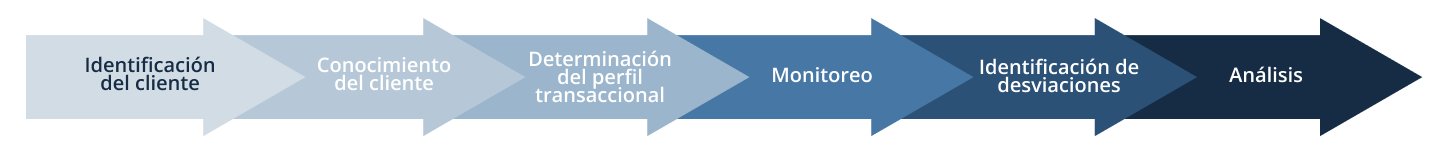
El perfil transaccional se encuentra estrechamente relacionado con el conocimiento del cliente. No es posible establecer razonablemente cómo debería operar una persona si previamente no se conoce quién es, a qué se dedica y cuáles son las características de la relación que mantiene con el sujeto obligado.
Por ello, existe una relación lógica entre ambos conceptos:
4. Un perfil que debe ser dinámico
Uno de los principales errores consiste en considerar que el perfil transaccional se determina una sola vez y permanece sin modificaciones durante toda la relación con el cliente.
En realidad, el comportamiento de una persona puede cambiar, ampliar sus operaciones geográficas o comenzar a utilizar nuevos productos o servicios.
Un perfil desactualizado puede generar dos problemas: considerar como inusual una operación que actualmente resulta congruente con la actividad del cliente o, por el contrario, no detectar una desviación relevante porque el parámetro utilizado ya no refleja adecuadamente su realidad.
5. El perfil transaccional dentro del Enfoque Basado en Riesgo
El perfil transaccional también tiene una función relevante dentro del Enfoque Basado en Riesgo (EBR). El EBR parte de la necesidad de identificar, evaluar y gestionar los riesgos de manera proporcional a las características particulares de cada cliente y de las operaciones que realiza.
En este sentido, no todos los clientes presentan el mismo comportamiento ni están expuestos a los mismos factores de riesgo. Por ello, el monitoreo debe considerar las circunstancias específicas de cada relación.
El perfil transaccional proporciona información que puede utilizarse para determinar si el comportamiento observado es congruente con las características conocidas del cliente y, en su caso, si existen elementos que ameriten una revisión más profunda.
Así, el perfil transaccional no sustituye una metodología de riesgos, pero sí puede constituir uno de los elementos relevantes para su aplicación y para el establecimiento de mecanismos de monitoreo.
6. ¿Qué debe evitarse al construirlo?
Un perfil transaccional adecuado debe evitar convertirse en una simple cifra o en una clasificación genérica. Establecer, por ejemplo, que un cliente “opera hasta $500,000.00 mensuales” sin contar con elementos que expliquen por qué ese monto corresponde a su actividad, proporciona información limitada.
El valor del perfil está en la congruencia entre sus elementos.
Entre mayor sea la calidad de la información utilizada para construir el perfil, mayor será su utilidad como herramienta de monitoreo.
7. La desviación del perfil no es una conclusión
Es importante distinguir entre una desviación del perfil transaccional y la determinación de que existe una operación irregular. Una desviación constituye un elemento de análisis. A partir de ella pueden solicitarse aclaraciones, revisar documentación, analizar el comportamiento histórico o contrastar la operación con la información disponible del cliente.
Por tanto, el proceso debe evitar conclusiones automáticas.
El objetivo del monitoreo no es determinar que una persona incurrió en una conducta ilícita únicamente porque realizó una operación diferente a las habituales, sino identificar comportamientos que requieran análisis y contar con elementos suficientes para determinar si existe una explicación razonable.
Conclusión
El perfil transaccional constituye una herramienta esencial para comprender y monitorear el comportamiento de los clientes dentro de un sistema de Prevención de Lavado de Dinero. Su utilidad no radica únicamente en establecer límites o rangos monetarios, sino en construir una expectativa razonable y documentada sobre la forma en que un cliente debería operar, considerando sus características particulares.
Un perfil adecuado debe partir de información suficiente sobre el cliente y considerar elementos como su actividad económica, capacidad financiera, origen y destino de los recursos, tipo, monto y frecuencia de sus operaciones, así como los productos y medios de pago utilizados.
Asimismo, debe entenderse como un elemento dinámico, susceptible de actualizarse cuando cambien las circunstancias del cliente o cuando su comportamiento transaccional presente modificaciones relevantes.
La verdadera utilidad del perfil transaccional aparece al momento de contrastar la operación real con el comportamiento esperado. Las desviaciones no deben interpretarse automáticamente como indicios de una conducta ilícita, sino como señales que pueden justificar un análisis adicional y una revisión de la información disponible.
En consecuencia, un perfil transaccional correctamente construido permite pasar de un modelo de cumplimiento meramente documental a uno orientado al conocimiento efectivo del cliente, el monitoreo de su comportamiento y la gestión de riesgos, convirtiéndose en una herramienta que contribuye a que el cumplimiento en materia de PLD sea más preventivo, proporcional y basado en información.
La solución impulsa una gestión eficiente del cumplimiento en materia de PLD, proporcionando a los sujetos obligados herramientas para integrar expedientes, registrar operaciones, generar avisos y resguardar evidencia documental.
Deje un comentario
Su dirección de correo electrónico no será publicada. Los campos obligatorios están marcados con *