Importancia de tener el manual de beneficiario controlador para cumplimiento del CFF

Identificar al beneficiario controlador no es suficiente; también debe documentar cómo lo identificó, verificar la información y mantenerla actualizada. No contar con un procedimiento adecuado puede traducirse en multas, además de contingencias fiscales y deficiencias de control interno.
En materia de cumplimiento fiscal, lo que una empresa no puede demostrar documentalmente puede convertirse en un riesgo.
Aunque muchas organizaciones concentran sus esfuerzos en integrar un expediente con los datos de sus accionistas y administradores, la obligación va más allá: deben contar con información verificable sobre las personas físicas que ejercen el control o se benefician de la persona moral, así como documentar los procedimientos de control interno utilizados para identificarlas.
Aquí es donde el manual de beneficiario controlador adquiere relevancia estratégica.
No se trata únicamente de elaborar un documento para cumplir con una formalidad. Se trata de establecer un procedimiento que permita a la empresa identificar quién ejerce realmente el control, demostrar cómo llegó a esa conclusión y responder oportunamente ante un requerimiento del Servicio de Administración Tributaria (SAT).
La obligación del beneficiario controlador se encuentra prevista en los artículos 32-B Ter, 32-B Quáter y 32-B Quinquies del Código Fiscal de la Federación (CFF), y se desarrolla mediante las reglas 2.8.1.20 a 2.8.1.23 de la Resolución Miscelánea Fiscal (RMF), conforme a la numeración y disposiciones aplicables.
Este marco normativo establece obligaciones relacionadas con la obtención, conservación, actualización y entrega de información del beneficiario controlador, así como con la implementación de procedimientos de control interno debidamente documentados.
En este sentido, es importante mencionar que uno de los desafíos es que la identificación no puede basarse exclusivamente en una declaración informal o en la lista de accionistas, sino que la empresa necesita fundamentar su análisis con información y documentación suficiente.
¿Por qué es importante el manual de beneficiario controlador?
El término manual de beneficiario controlador no es, por sí mismo, el nombre de un documento expresamente impuesto por el Código Fiscal de la Federación. La normativa exige implementar procedimientos de control interno debidamente documentados.
Su valor consiste en convertir una obligación legal en un proceso operativo claro, con responsables, criterios de identificación, fuentes de información, mecanismos de actualización y controles de conservación documental.
Además, permite reducir la dependencia de personas específicas y evitar que el conocimiento sobre la estructura corporativa permanezca disperso entre las diversas áreas de la empresa.
De lo anterior, si una empresa tiene identificado a su beneficiario controlador y aún no puede acreditar cómo realizó la identificación, qué documentos consultó y qué procedimiento siguió para determinar quién ejerce el control, puede estar en riesgo, ya que es necesario contar con evidencia que la sustente.
Cómo elaborar un manual de beneficiario controlador
Un manual efectivo debe responder tres preguntas: quién es el beneficiario controlador, cómo se determinó su identidad y qué controles garantizan que la información permanezca completa y actualizada.
La estructura más general de este manual consiste en:
1. Objetivo, alcance y fundamento jurídico:
Define la finalidad del manual, ámbito de aplicación, información del sujeto obligado y las obligaciones que busca atender.
2. responsables:
Establece quién ejecuta, supervisa y aprueba cada actividad.
3. Metodología para identificar al beneficiario controlador:
El procedimiento debe establecer cómo se analizará si una persona física cumple con los criterios establecidos en el artículo 32-B Quater del CFF.
4. Solicitud e integración de la información:
Define cómo se obtendrán los datos y documentos necesarios para integrar el expediente.
5. Verificación y validación documental:
Recopilar información no equivale a verificarla; deben existir mecanismos para hacer observaciones a la documentación con trazabilidad.
6. actualización de la información:
El expediente debe mantenerse actualizado y reflejar los cambios relevantes en la estructura de propiedad o en los mecanismos de control.
El procedimiento debe contemplar revisiones periódicas y mecanismos de actualización.
7. conservación, trazabilidad y control de versiones:
La empresa debe establecer cómo conservará la información del beneficiario controlador, las cadenas de titularidad y de control, sus documentos de soporte y la evidencia de los procedimientos de control interno.
Sanciones por no contar con un manual de beneficiario controlador
La obligación de implementar procedimientos de control interno debidamente documentados en materia de beneficiario controlador forma parte de las exigencias fiscales aplicables a las personas morales. Asimismo, dichos procedimientos se consideran parte de la contabilidad, conforme al artículo 32-B Ter del Código Fiscal de la Federación (CFF).
En relación con lo anterior, el artículo 28, fracción I, apartado A, del CFF establece los elementos que integran la contabilidad.
Bajo esta interpretación, la ausencia de documentación que acredite los procedimientos de control interno en materia de beneficiario controlador podría generar contingencias fiscales y dar lugar a sanciones económicas, dependiendo de la conducta acreditada y de la disposición legal aplicable.
Conclusión
El beneficiario controlador no es una obligación que deba atenderse únicamente ante un requerimiento del SAT. Su identificación, documentación, conservación y actualización forman parte de las obligaciones fiscales de las entidades sujetas a esta normativa y deben gestionarse de manera continua.
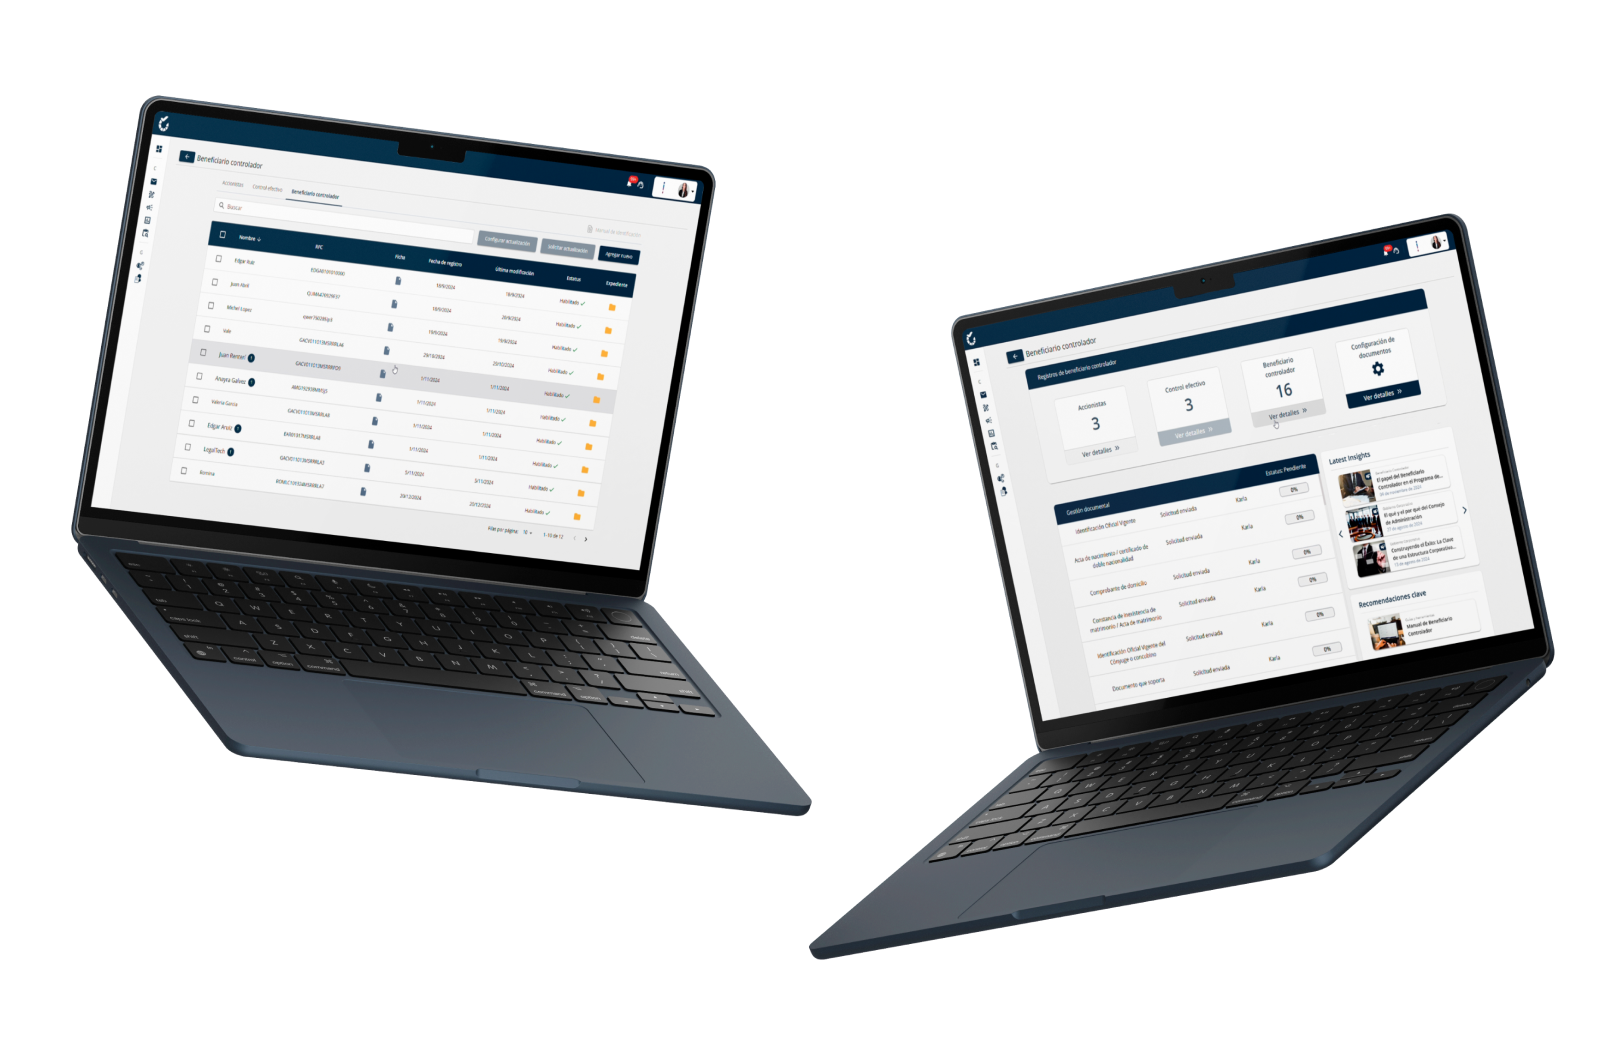
Contar con un manual personalizado permite traducir estas obligaciones en procedimientos claros, establecer responsabilidades, definir criterios de actuación y conservar evidencia documental que respalde el cumplimiento de la organización. Por el contrario, un manual genérico, incompleto o desactualizado puede propiciar errores en la identificación del beneficiario controlador, omisiones en la actualización de la información y deficiencias en la integración del expediente, exponiendo a la entidad a contingencias fiscales y posibles sanciones económicas.
En este contexto, un manual adecuado no debe entenderse como un simple documento de consulta, sino como una herramienta de control y prevención que fortalece la trazabilidad, la seguridad jurídica y la gestión del cumplimiento fiscal de la organización.
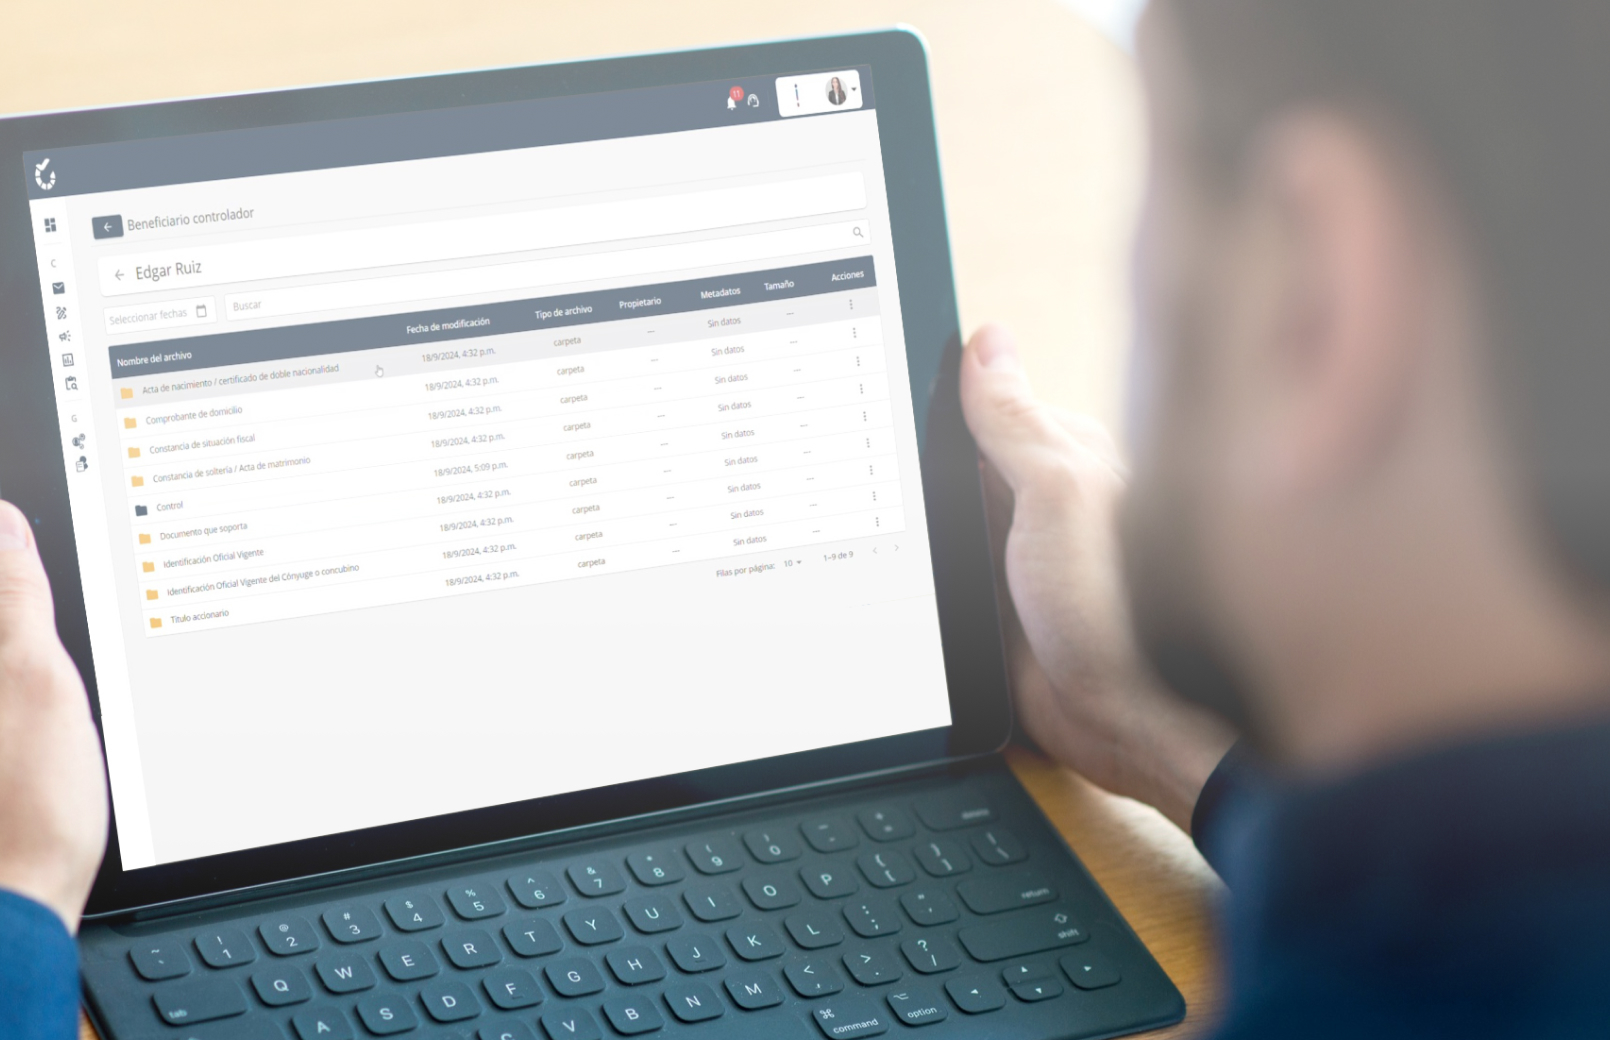
Módulo Beneficiario Controlador
Identificación y gestión para un control total
Deje un comentario
Su dirección de correo electrónico no será publicada. Los campos obligatorios están marcados con *