Enfoque basado en riesgos: ¿Están listos para su implementación?

Resumen
El Enfoque Basado en Riesgo (EBR) representa uno de los cambios más relevantes en el régimen de Prevención de Lavado de Dinero (PLD) para quienes realizan Actividades Vulnerables.
Su implementación exige pasar de un modelo centrado exclusivamente en el cumplimiento formal de obligaciones a una metodología que permita identificar, evaluar, medir, clasificar, monitorear y mitigar los riesgos conforme a las características reales de cada negocio.
Con la incorporación del Enfoque Basado en Riesgo (EBR) al régimen aplicable a las Actividades Vulnerables, el cumplimiento en materia de PLD adquiere una dimensión distinta: ya no basta con cumplir; es necesario demostrar que las medidas implementadas responden a los riesgos que realmente enfrenta el Sujeto Obligado.
En términos prácticos, esto implica poder responder, con información objetiva y documentada:
Por ello, el EBR no consiste únicamente en elaborar una matriz y asignar una calificación. Se trata de establecer una metodología permanente de gestión de riesgos, capaz de identificar, analizar, entender, medir y mitigar la exposición del Sujeto Obligado.
¿Cómo debe construirse una metodología de enfoque basado en riesgo?
La metodología debe partir de una premisa fundamental: el riesgo debe analizarse considerando las características particulares de cada Actividad Vulnerable.
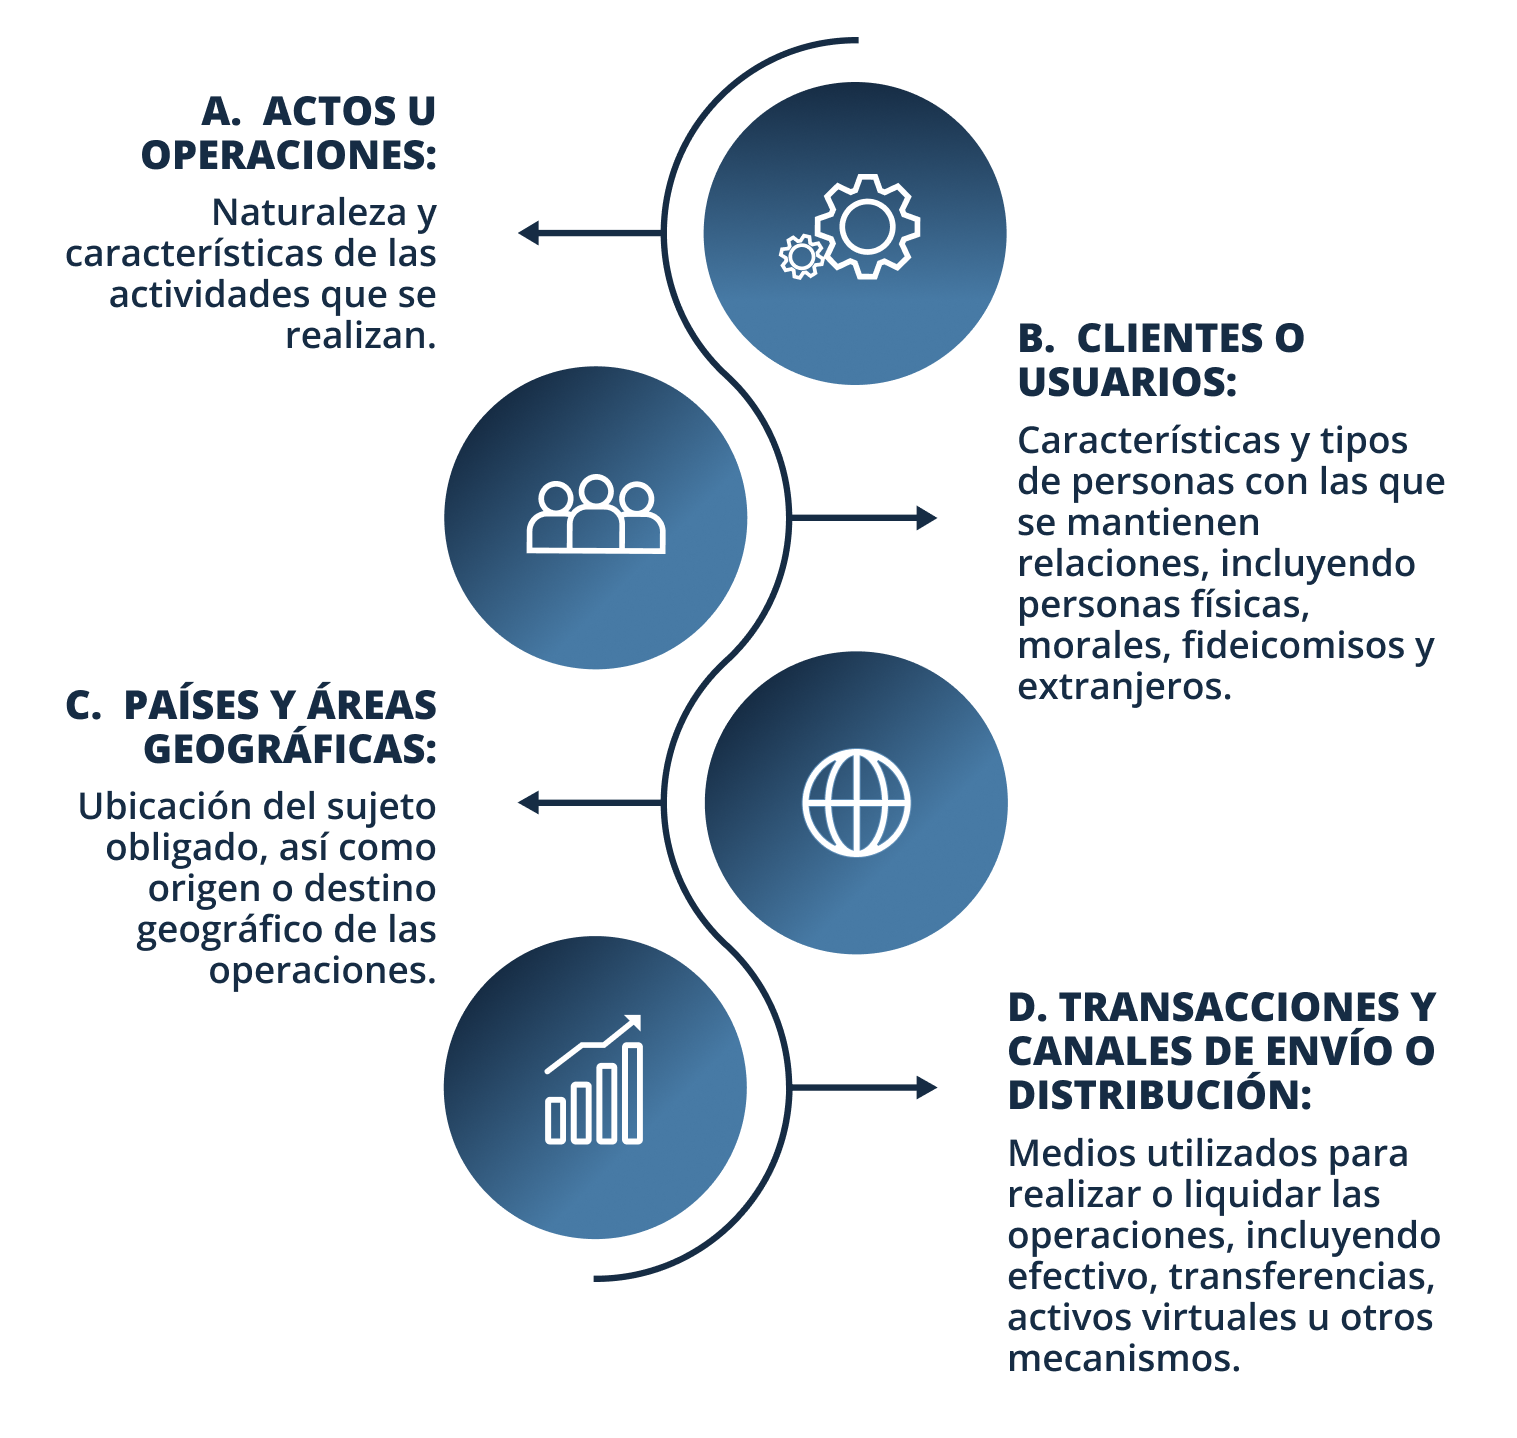
Las nuevas Reglas de Carácter General establecen como elementos mínimos de análisis:
¿Qué información debe utilizarse?
Esto significa que la metodología no puede construirse a partir de criterios genéricos o ajenos a la operación. Debe reflejar las características particulares del negocio y de las operaciones que efectivamente realiza.
Una vez identificados los elementos de riesgo, el siguiente paso consiste en definir indicadores susceptibles de medición. Por ejemplo:
Dentro del factor “Clientes o Usuarios” podrían analizarse variables como:
En materia transaccional, podrían considerarse:
La metodología debe establecer cómo se analizará cada factor, qué características serán relevantes y cómo se determinará su incidencia en la exposición al riesgo del sujeto obligado. Por ello, el siguiente paso consiste en transformar los factores identificados en indicadores susceptibles de medición.
Una de las formas más comunes de estructurar la medición es utilizar una escala numérica del 1×5 en donde:
La valoración asignada no significa que la operación sea automáticamente de bajo o alto riesgo, lo relevante es que el modelo permita justificar de manera objetiva cómo se determina el riesgo.
Importancia de la ponderación
No todos los factores necesariamente tienen la misma relevancia.
Por ello, la metodología debe establecer una ponderación que refleje la importancia relativa de cada elemento dentro del modelo de evaluación.
Por ejemplo:
Elemento
Clientes o usuarios
Actos u operaciones
Países y áreas geográficas
Transacciones y canales
Ponderación
La ponderación debe responder al análisis particular del sujeto obligado y no simplemente replicar un modelo genérico. Su finalidad es que el resultado de la evaluación refleje de manera razonable cuáles son los factores que realmente explican su exposición al riesgo.
Evaluación de riesgo y perfil transaccional.
Los resultados de la metodología deben utilizarse para determinar el Grado de Riesgo de cada Cliente o Usuaria, considerando los factores que expliquen cómo y en qué medida representan un riesgo. La normativa establece, como mínimo, tres grados de riesgo: bajo, medio y alto, permitiendo establecer categorías intermedias cuando el modelo lo requiera.
Además, la evaluación del Cliente o Usuaria debe vincularse con su Perfil Transaccional, es decir, con el comportamiento esperado de sus operaciones, considerando elementos como el monto, número y frecuencia de las operaciones, así como el origen y destino de los recursos o bienes. Esto permite detectar desviaciones entre el comportamiento esperado y el comportamiento real del Cliente o Usuaria.
¿Qué sucede cuando se identifica un riesgo mayor?
La pLa identificación de un riesgo no significa necesariamente que deba terminarse una relación comercial. Lo que exige el EBR es que el Sujeto Obligado cuente con mitigantes proporcionales al riesgo identificado. Dependiendo de la situación, pueden implementarse medidas como:
El objetivo no es eliminar completamente el riesgo, lo cual en la práctica no siempre es posible, sino administrarlo y mantenerlo dentro de un nivel de tolerancia aceptable, conforme a la metodología y a las políticas internas del Sujeto Obligado.
Actualización
Otro aspecto fundamental es entender que la metodología de EBR no es un documento que se elabora una sola vez y se archiva. Las RCG establecen que el cumplimiento y los resultados de la metodología deben revisarse y actualizarse cuando se detecten nuevos riesgos, cuando se actualice la Evaluación Nacional de Riesgos o, en términos generales, en un plazo no mayor a doce meses a partir de que se cuente con los resultados de su implementación.
Además, las revisiones y actualizaciones deben constar por escrito y mantenerse disponibles para la autoridad.
Conclusión
La incorporación del Enfoque Basado en Riesgo marca una evolución importante en la forma de entender el cumplimiento en materia de PLD. El reto ya no consiste únicamente en contar con expedientes, presentar avisos o cumplir procedimientos de manera aislada, sino en demostrar que las medidas implementadas responden a los riesgos reales de la operación.
Una metodología adecuada debe partir del conocimiento del negocio, utilizar información objetiva, establecer indicadores medibles, determinar grados de riesgo, definir mitigantes y mantenerse actualizada.
En otras palabras, el EBR no debe convertirse en una matriz más dentro del sistema de cumplimiento; debe convertirse en la herramienta que permita al Sujeto Obligado decidir dónde concentrar sus esfuerzos de prevención y por qué.
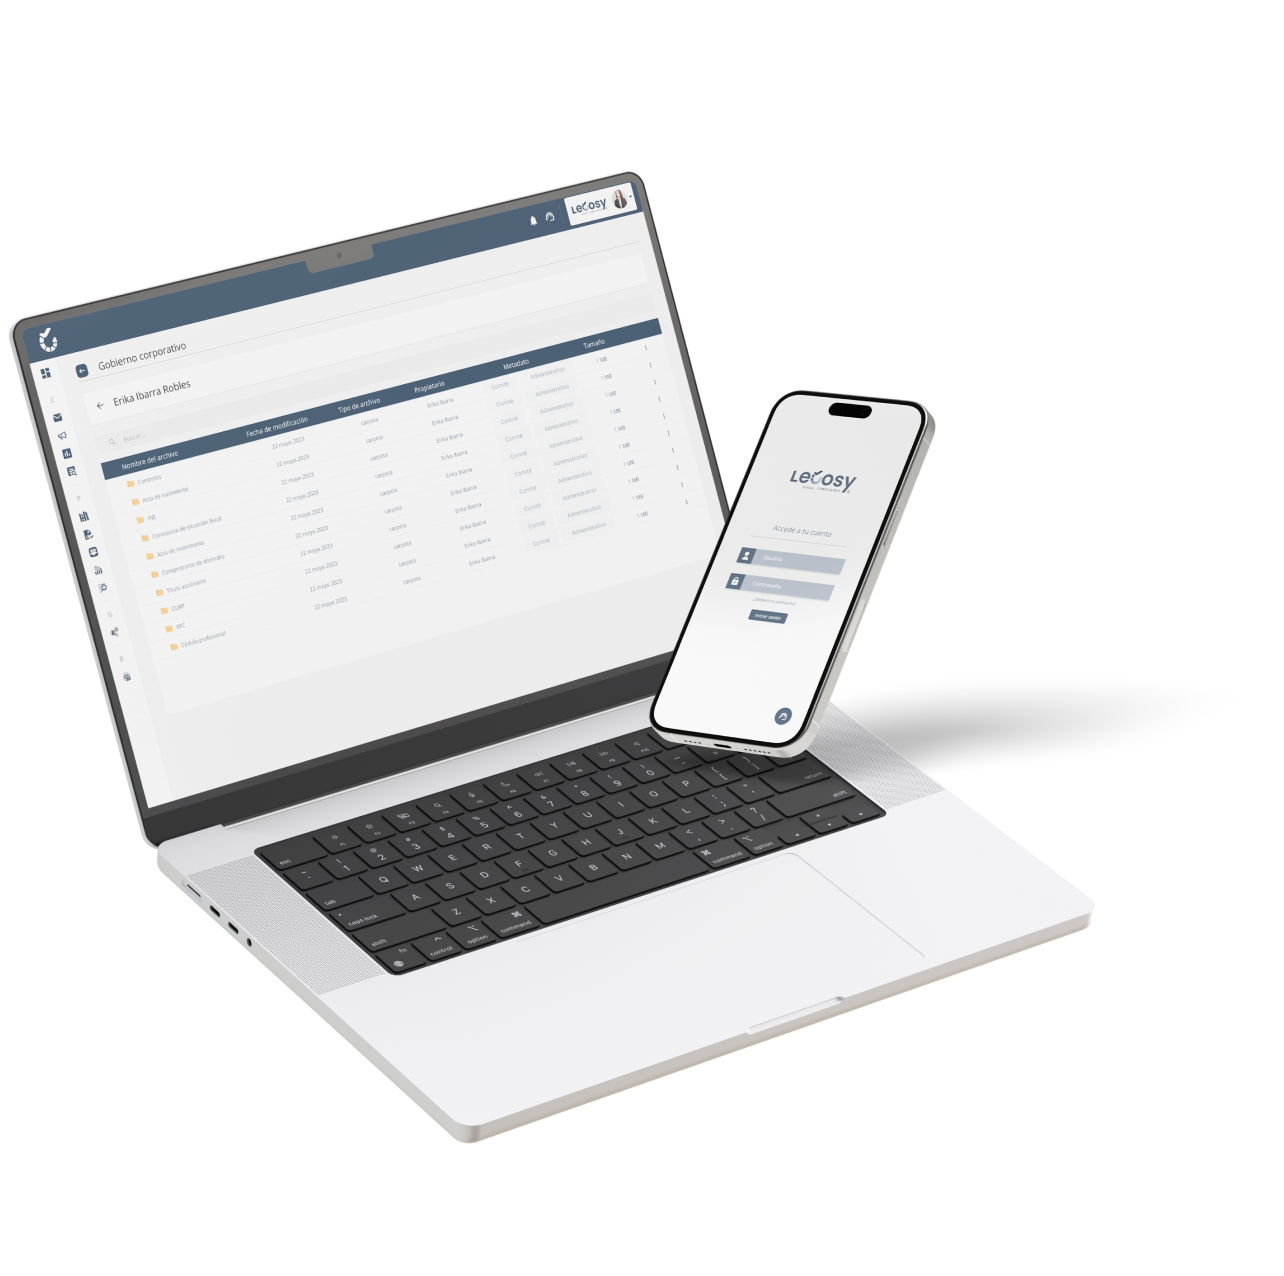
Cumpla con el enfoque basado en riesgos a través de nuestro sistema Lecosy
Próximamente módulo PLD
Deje un comentario
Su dirección de correo electrónico no será publicada. Los campos obligatorios están marcados con *